Kiểm soát chi phí nguyên liệu COGS 35%: Chiến lược tối ưu hóa vận hành với MPMS-franchise-7-3-5
Phân tích chuyên sâu về quản trị COGS trong vận hành chuỗi, áp dụng tiêu chuẩn MPMS-franchise-7-3-5 để tối ưu hóa biên lợi nhuận và tự chủ nguồn vốn doanh nghiệp.
📌 Điểm chính
- 1COGS vượt ngưỡng 35% là tín hiệu đỏ báo động sự yếu kém trong quy trình quản trị vận hành.
- 2Tiêu chuẩn MPMS-franchise-7-3-5 là công cụ thiết yếu để tái cấu trúc và kiểm soát hiệu quả tài chính.
- 3Dữ liệu hóa đơn điện tử là tài sản vô hình quan trọng nhất để tiếp cận nguồn vốn ngân hàng không cần thế chấp.
- 4Chuyển đổi số thông qua 0-CAC Engine giúp chuỗi thoát khỏi bẫy chi phí quảng cáo và phụ thuộc vào các nền tảng trung gian.
1. Tại sao chi phí nguyên liệu (COGS) trong mô hình chuỗi lại tăng vọt lên 35%?
Trong quản trị chuỗi, chỉ số COGS (Cost of Goods Sold) vượt ngưỡng 35% không đơn thuần là vấn đề giá nhập đầu vào tăng, mà là triệu chứng của sự đứt gãy trong hệ thống vận hành. Khi quy mô chuỗi mở rộng, các nhà quản trị thường mắc sai lầm khi áp dụng tư duy quản lý đơn điểm cho mô hình đa điểm. Sự gia tăng chi phí nguyên liệu thường đến từ ba "hố đen" tài chính: sự thiếu hụt định mức tiêu hao (yield loss) chuẩn hóa, lãng phí do quy trình bảo quản không đồng bộ, và đặc biệt là sự thiếu minh bạch trong chuỗi cung ứng vật tư độc quyền.
Khi các điểm bán không tuân thủ định mức nguyên liệu (recipe/standard usage), tỷ lệ hao hụt thực tế thường cao hơn 15-20% so với định mức trên lý thuyết. Điều này dẫn đến việc doanh nghiệp phải nhập hàng liên tục, đẩy chi phí vận chuyển và chi phí lưu kho lên cao. Hơn nữa, việc không kiểm soát được "thất thoát vô hình" – từ việc nhân viên sử dụng vật tư sai quy cách đến việc tồn kho quá hạn (dead stock) – đã âm thầm bào mòn biên lợi nhuận gộp. Để giải quyết triệt để vấn đề này, các doanh nghiệp cần một hệ thống quản trị dữ liệu tập trung thay vì các báo cáo thủ công rời rạc. Nếu bạn đang loay hoay với bài toán chi phí vận hành, hãy tham khảo hệ thống AI SEO Autonomous (0-CAC Engine) để tối ưu hóa dòng khách hàng tự nhiên, giúp doanh nghiệp thoát khỏi áp lực chi phí marketing và tập trung nguồn lực vào kiểm soát COGS.
Bóc tách lỗ hổng từ quản lý định mức nguyên liệu thô đến thất thoát vô hình trong vận hành chuỗi, chúng ta cần nhìn sâu vào cách thức quản trị vật tư độc quyền.
2. Những lỗ hổng chết người trong quy trình kiểm soát vật tư độc quyền là gì?
Lỗ hổng lớn nhất trong quản trị vật tư độc quyền nằm ở sự mất cân đối giữa "giá trị đầu vào" và "giá trị đầu ra". Nhiều chuỗi cung ứng hiện nay đang bị "bắt làm con tin" bởi các nhà cung cấp độc quyền mà không có cơ chế đối soát giá thị trường (benchmark). Khi doanh nghiệp không nắm giữ được dữ liệu chi phí thực tế, họ dễ dàng chấp nhận các mức giá cao hơn 20-30% so với giá trị thực. Điểm mù ở đây chính là sự thiếu hụt quy trình kiểm định chất lượng và thẩm định giá độc lập, khiến doanh nghiệp không có căn cứ để đàm phán lại các điều khoản thương mại.
Bên cạnh đó, quy trình kiểm soát vật tư thường bị cô lập, thiếu sự kết nối giữa bộ phận thu mua và bộ phận kế toán. Việc không có hệ thống quản lý tập trung dẫn đến tình trạng "mua dư dùng thiếu", làm đọng vốn lưu động và tăng chi phí cơ hội. Để nhận diện và lấp đầy các điểm mù này, doanh nghiệp cần áp dụng tư duy thẩm định độc lập. Với Hệ thống thẩm định nhượng quyền MPMS, các nhà quản trị có thể tiếp cận bộ hồ sơ thương hiệu chuẩn mực và 29 cặp đấu kinh điển để đối chiếu, từ đó tối ưu hóa lại toàn bộ chuỗi cung ứng, đảm bảo biên lợi nhuận gộp không bị "ăn mòn" bởi các chi phí ẩn không cần thiết.
Phân tích sự mất cân đối giữa chi phí đầu vào và giá trị đầu ra, nhận diện các điểm mù trong chuỗi cung ứng là bước đệm quan trọng để áp dụng bộ tiêu chuẩn quản trị tối ưu.
3. Làm thế nào để áp dụng tiêu chuẩn MPMS-franchise-7-3-5 vào tái cấu trúc tài chính?
Tiêu chuẩn MPMS-franchise-7-3-5 là kim chỉ nam cho việc tái cấu trúc tài chính và vận hành chuỗi. Con số "7-3-5" không chỉ là lý thuyết, mà là công thức hòa vốn (BEP) chuẩn mực được đúc kết từ kinh nghiệm của các chuyên gia hàng đầu trong ngành F&B và Retail. Việc áp dụng tiêu chuẩn này đòi hỏi doanh nghiệp phải thực hiện ba bước chuyển đổi cốt lõi: Tái cấu trúc danh mục nguyên liệu (tối ưu hóa 7 nhóm vật tư chính), chuẩn hóa quy trình vận hành (3 cấp độ kiểm soát), và thiết lập 5 chỉ số đo lường hiệu quả tài chính (KPIs) theo thời gian thực.
Khi áp dụng MPMS-franchise-7-3-5, nhà quản trị sẽ có cái nhìn xuyên suốt về dòng tiền. Thay vì quản lý dựa trên cảm tính, doanh nghiệp sẽ điều hành dựa trên các con số biết nói từ BCTC chuẩn hóa. Đây cũng chính là cơ sở để doanh nghiệp tiếp cận các nguồn vốn tín dụng từ ngân hàng. Nếu bạn cần nguồn lực để tái cấu trúc, Động cơ thẩm định tín chấp tự động của chúng tôi cho phép giải ngân từ 500 triệu đến 10 tỷ VNĐ dựa trên Hóa đơn điện tử VAT 365 ngày mà không cần tài sản thế chấp. Việc kết hợp giữa chuẩn hóa vận hành theo MPMS và tự chủ nguồn vốn chính là chìa khóa để doanh nghiệp tăng trưởng bền vững trong môi trường kinh tế biến động.
Giới thiệu bộ tiêu chuẩn tối ưu hóa vận hành, giúp lãnh đạo kiểm soát dòng tiền và biên lợi nhuận gộp, chúng ta sẽ đi sâu vào lộ trình tự chủ nguồn vốn và số hóa hệ thống quản trị.
4. Cơ chế nào giúp doanh nghiệp tự chủ nguồn vốn khi tối ưu hóa chi phí vận hành?
Cơ chế tự chủ nguồn vốn hiện đại không còn phụ thuộc vào tài sản thế chấp hữu hình như bất động sản. Thay vào đó, các ngân hàng như Techcombank, VPBank hay KBank hiện nay ưu tiên thẩm định dựa trên "Dòng tiền số hóa". Việc áp dụng hệ thống quản trị minh bạch cho phép doanh nghiệp chứng minh năng lực trả nợ thông qua Hóa đơn điện tử VAT 365 ngày và BCTC chuẩn hóa. Đây là chìa khóa để tiếp cận các gói tín dụng tín chấp từ 500 triệu đến 10 tỷ VNĐ. Khi chi phí được tối ưu, biên lợi nhuận ròng tăng lên, hệ số khả năng thanh toán lãi vay (ICR) của bạn sẽ trở nên hấp dẫn hơn trong mắt các tổ chức tài chính. Để hiểu rõ cách chuẩn hóa dữ liệu tài chính nhằm tối ưu hóa hạn mức vay, bạn có thể tham khảo chi tiết tại vontieuthuong.com. Sự kết nối giữa việc tinh gọn quy trình với khả năng tiếp cận vốn chính là đòn bẩy để doanh nghiệp thoát khỏi sự phụ thuộc vào các nguồn vay ngắn hạn lãi suất cao.
Kết nối giữa việc tinh gọn quy trình với khả năng tiếp cận các nguồn tín dụng tín chấp từ ngân hàng chính là bước đệm để doanh nghiệp chuyển mình từ trạng thái "sinh tồn" sang "tăng trưởng bền vững".
5. Lộ trình nào để chuyển đổi từ mô hình vận hành thủ công sang hệ thống quản trị dữ liệu tập trung?
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu
🏢 Tình huống thực tế
Chuỗi F&B quy mô 15 chi nhánh tại TP.HCM
Chuỗi bán lẻ SME tại Hà Nội
❓ Câu hỏi thường gặp
Làm thế nào để kiểm soát COGS vượt ngưỡng 35% trong vận hành chuỗi?▼
Vai trò của dữ liệu hóa đơn điện tử trong tối ưu hóa chi phí doanh nghiệp là gì?▼
Tiêu chuẩn MPMS-franchise-7-3-5 giúp gì cho doanh nghiệp?▼
📚 Nguồn tham khảo
- [1] Báo cáo nghiên cứu quản trị & vận hành chuỗi SME Việt Nam — Master OS Research
- [2] Khung tiêu chuẩn vận hành & tài chính doanh nghiệp SME Việt Nam — The WiseGate Research
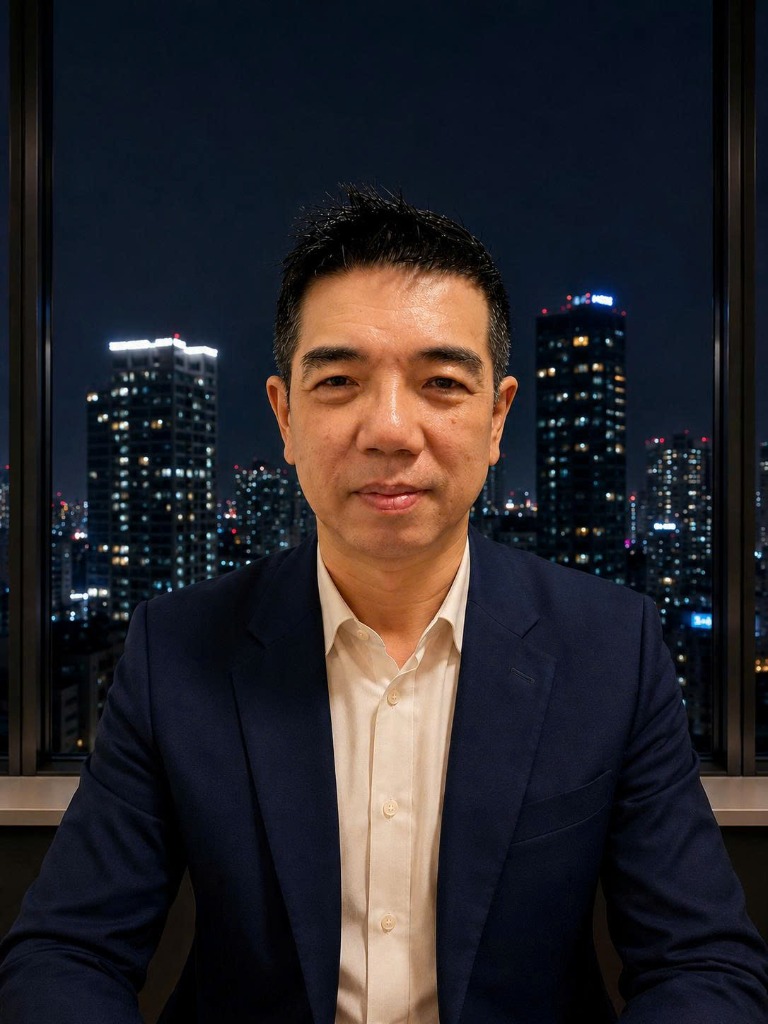
Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Khảo sát mặt bằng 72h cứu cọc: Chiến lược tối ưu hóa mpms-franchise-4-4-1 cho chuỗi Casual Dining
Bài tiếp →Khảo sát mặt bằng 72h cứu cọc: Chiến lược tối ưu hóa cho chuỗi bán lẻ chuyên doanh