Thẩm định Nhượng quyền Bánh tươi: Vượt rủi ro Tài chính & Hóa đơn
Nhiều nhà đầu tư nhượng quyền bánh tươi thường rơi vào "bẫy dự phóng" khi chỉ nhìn vào doanh thu lý thuyết. Thực tế, khoảng cách giữa mô hình mẫu và điểm bán thực tế bị xói mòn bởi các chi phí ẩn...
1. Tại sao thẩm định nhượng quyền bánh tươi thường thất bại từ khâu tài chính?
Nhiều nhà đầu tư nhượng quyền bánh tươi thường rơi vào "bẫy dự phóng" khi chỉ nhìn vào doanh thu lý thuyết. Thực tế, khoảng cách giữa mô hình mẫu và điểm bán thực tế bị xói mòn bởi các chi phí ẩn không được tính toán kỹ lưỡng.
Đặc thù ngành bánh tươi là tỷ lệ hao hụt nguyên liệu (COGS) rất cao do hạn sử dụng ngắn. Nếu không kiểm soát định mức, chi phí này có thể vượt ngưỡng 35-40%, đẩy biên lợi nhuận xuống dưới mức hòa vốn. Bên cạnh đó, việc quản lý thuế thiếu minh bạch từ các đơn vị nhượng quyền nhỏ lẻ khiến hồ sơ tài chính không đạt chuẩn ngân hàng, gây khó khăn cho việc huy động vốn sau này.
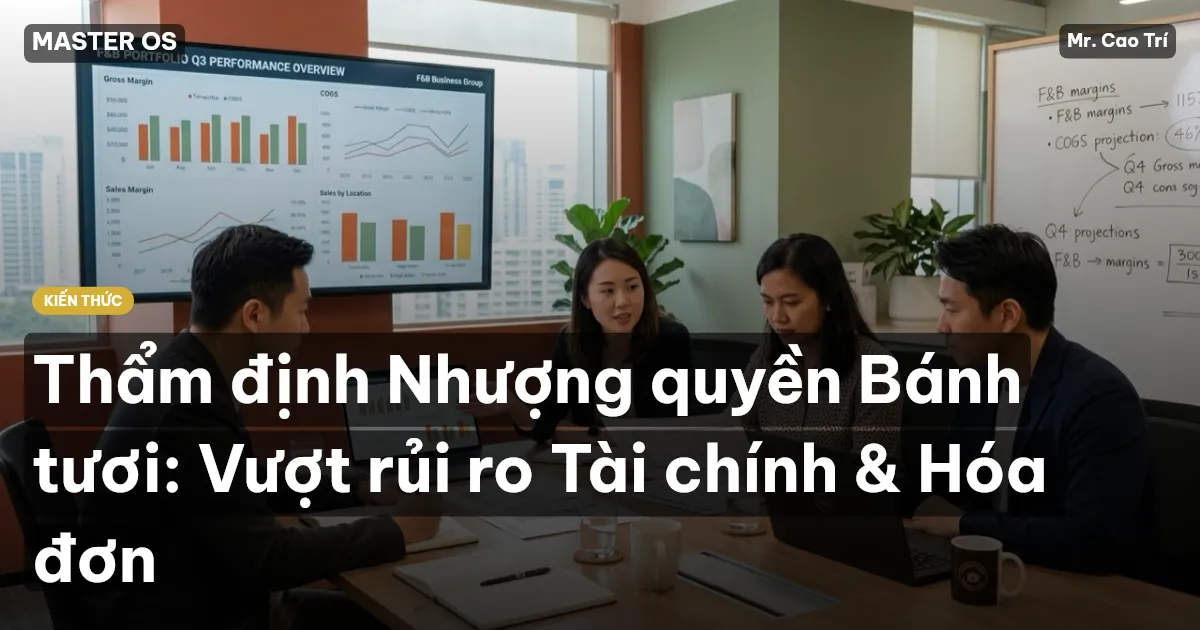
Sự thất bại thường bắt nguồn từ việc thiếu bảng P&L (Báo cáo kết quả kinh doanh) chi tiết cho từng điểm bán. Khi chi phí vận hành thực tế không khớp với dự báo, dòng tiền sẽ bị đứt gãy nhanh chóng. Phân tích khoảng cách giữa mô hình dự phóng lý thuyết và thực tế vận hành tại điểm bán, nơi các chi phí ẩn như hao hụt nguyên liệu (COGS) và quản lý thuế làm xói mòn lợi nhuận thực tế.
2. Làm thế nào để kiểm soát rủi ro từ dòng tiền và hóa đơn điện tử?
Hóa đơn điện tử không chỉ là nghĩa vụ thuế, mà là "bản đồ" sức khỏe tài chính. Việc áp dụng chuẩn hóa E-Mandate giúp doanh nghiệp tự động hóa dòng tiền, giảm thiểu sai sót từ con người và minh bạch hóa doanh thu theo thời gian thực.
Theo Thông tư 133/200, việc chuẩn hóa báo cáo tài chính giúp SME dễ dàng tiếp cận hạn mức tín chấp từ 500 triệu đến 10 tỷ đồng mà không cần tài sản thế chấp. Khi hóa đơn đầu vào và đầu ra được liên thông qua hệ thống quản trị, chủ đầu tư có thể phát hiện ngay các bất thường trong chi phí nguyên vật liệu hoặc sai lệch tồn kho.
Việc kiểm soát chặt chẽ dòng tiền qua hệ thống số hóa giúp nhà đầu tư nắm quyền chủ động, thay vì bị động trước các biến động thị trường. Hướng dẫn áp dụng chuẩn hóa E-Mandate và quản trị BCTC theo Thông tư 133, biến hóa đơn VAT từ gánh nặng thủ tục thành chỉ số đo lường sức khỏe doanh nghiệp.
3. Chỉ số Prime Cost nào quyết định sự sống còn của một chuỗi bánh tươi?
Trong quản trị chuỗi F&B, Prime Cost (tổng chi phí nguyên liệu và nhân sự) là "thước đo" sống còn. Để đảm bảo biên lợi nhuận EBITDA bền vững, Prime Cost phải luôn được duy trì dưới mức 55% tổng doanh thu.
| Chỉ số | Ngưỡng an toàn | Tác động |
|---|---|---|
| COGS (Nguyên liệu) | 30% - 35% | Biến động theo quản lý hao hụt |
| Labor Cost (Nhân sự) | 15% - 20% | Tối ưu qua quy trình vận hành |
| Prime Cost tổng | ≤ 55% | Quyết định khả năng sinh lời |
Nếu Prime Cost vượt ngưỡng 60%, doanh nghiệp sẽ đối mặt với rủi ro mất khả năng thanh toán khi thị trường biến động. Việc bóc tách P&L vĩ mô giúp nhà đầu tư nhìn thấy rõ dòng tiền đang chảy về đâu, từ đó đưa ra các quyết định cắt giảm hoặc tối ưu hóa quy trình kịp thời. Bóc tách cấu trúc P&L vĩ mô để giữ Prime Cost dưới 55%, đảm bảo biên lợi nhuận EBITDA bền vững trước biến động thị trường.
4. Quy trình thẩm định nhượng quyền độc lập (MPMS) giúp nhà đầu tư tránh bẫy tài chính như thế nào?
Chia sẻ kinh nghiệm thực chiến từ hệ thống kiểm toán nhượng quyền, giúp nhà đầu tư nhìn thấu bức tranh tài chính trước khi xuống tiền. Quy trình MPMS (Master Performance Management System) không chỉ là kiểm tra sổ sách, mà là bóc tách "sức khỏe" thực sự của mô hình kinh doanh thông qua 4 tầng kiểm soát.
Khi thẩm định một chuỗi bánh tươi, chúng tôi tập trung vào việc đối chiếu dữ liệu giữa báo cáo nội bộ và thực tế vận hành tại điểm bán. Sai lầm phổ biến của nhà đầu tư là tin vào con số doanh thu "đẹp" trên slide mà bỏ qua chi phí ẩn trong chuỗi cung ứng.
- Kiểm soát tính minh bạch: Đối soát hóa đơn đầu vào với lượng nguyên liệu tiêu hao thực tế. Nếu chênh lệch quá 5%, hệ thống đang có lỗ hổng quản trị nghiêm trọng.
- Đánh giá năng lực dòng tiền: Phân tích chỉ số Flow-Thru-Profit. Chúng tôi kiểm tra xem mỗi đồng doanh thu tăng thêm có thực sự chuyển hóa thành lợi nhuận hay bị "bào mòn" bởi chi phí vận hành cố định.
- Chuẩn hóa BCTC: Đưa các số liệu về chuẩn mực thông tư 133/200, giúp nhà đầu tư thấy rõ hạn mức tín chấp thực tế thay vì những con số "xào nấu".
Dưới đây là bảng phân tích rủi ro trọng yếu mà quy trình MPMS sẽ thực hiện trước khi bạn ký hợp đồng:
| Hạng mục thẩm định | Rủi ro tiềm ẩn | Giải pháp MPMS |
|---|---|---|
| Chuỗi cung ứng | Chi phí ẩn, giá nguyên liệu không ổn định | Kiểm toán định mức COGS theo thời gian thực |
| Dòng tiền | Thiếu hụt vốn lưu động do tồn kho | Tối ưu hóa vòng quay hàng tồn kho (DSI) |
| Hóa đơn | Rủi ro pháp lý, thuế VAT không hợp lệ | Số hóa E-Mandate, minh bạch hóa chứng từ |
Quy trình này giúp nhà đầu tư chuyển từ trạng thái "đánh cược" sang "đầu tư dựa trên dữ liệu". Việc sở hữu một hệ thống kiểm toán độc lập là lá chắn thép giúp bạn tránh được những cái bẫy tài chính tinh vi. Thay vì vội vã mở rộng, hãy đảm bảo rằng mô hình hiện tại đã đạt điểm rơi lợi nhuận bền vững. Sự chuẩn bị kỹ lưỡng về tài chính ngay từ đầu chính là nền tảng để biến một cửa hàng nhỏ thành một đế chế chuỗi vững mạnh.
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu

Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Tối ưu P&L & Vốn tín chấp cho Chuỗi Nhà hàng: Chiến lược 0-CAC
Bài tiếp →Gói vốn tín dụng 10 Tỷ cho Chuỗi Bán lẻ đạt chuẩn MPMS 5 Sao